核心經營心法【交易即經營,非下注賭局】:將每一次市場決策視為一項可長期營運的生意。企業經營不求每筆交易皆獲利,關鍵在於嚴格控管單次風險成本上限,讓資本在極端行情中依然具備長期生存能力。
🎯 一、商業化決策思維與風險控制機制
- 事業化經營,非賭博下注:每一次交易都是一項商業決策與可以長久營運的生意,絕非盲目下注。
- 控管單次成本與風險上限:企業不可能每筆生意都獲利,交易亦然;核心在於精確控制每次決策的成本與風險上限,避免單次決策失誤傷害整體資本。
- 生存優先於行情預測:成功的市場參與者重點不在於「猜對下次行情」,而是即使判斷有誤,仍具備保護資本並繼續留在市場經營的能力。
📈 二、全球總經展望與指標實戰解析
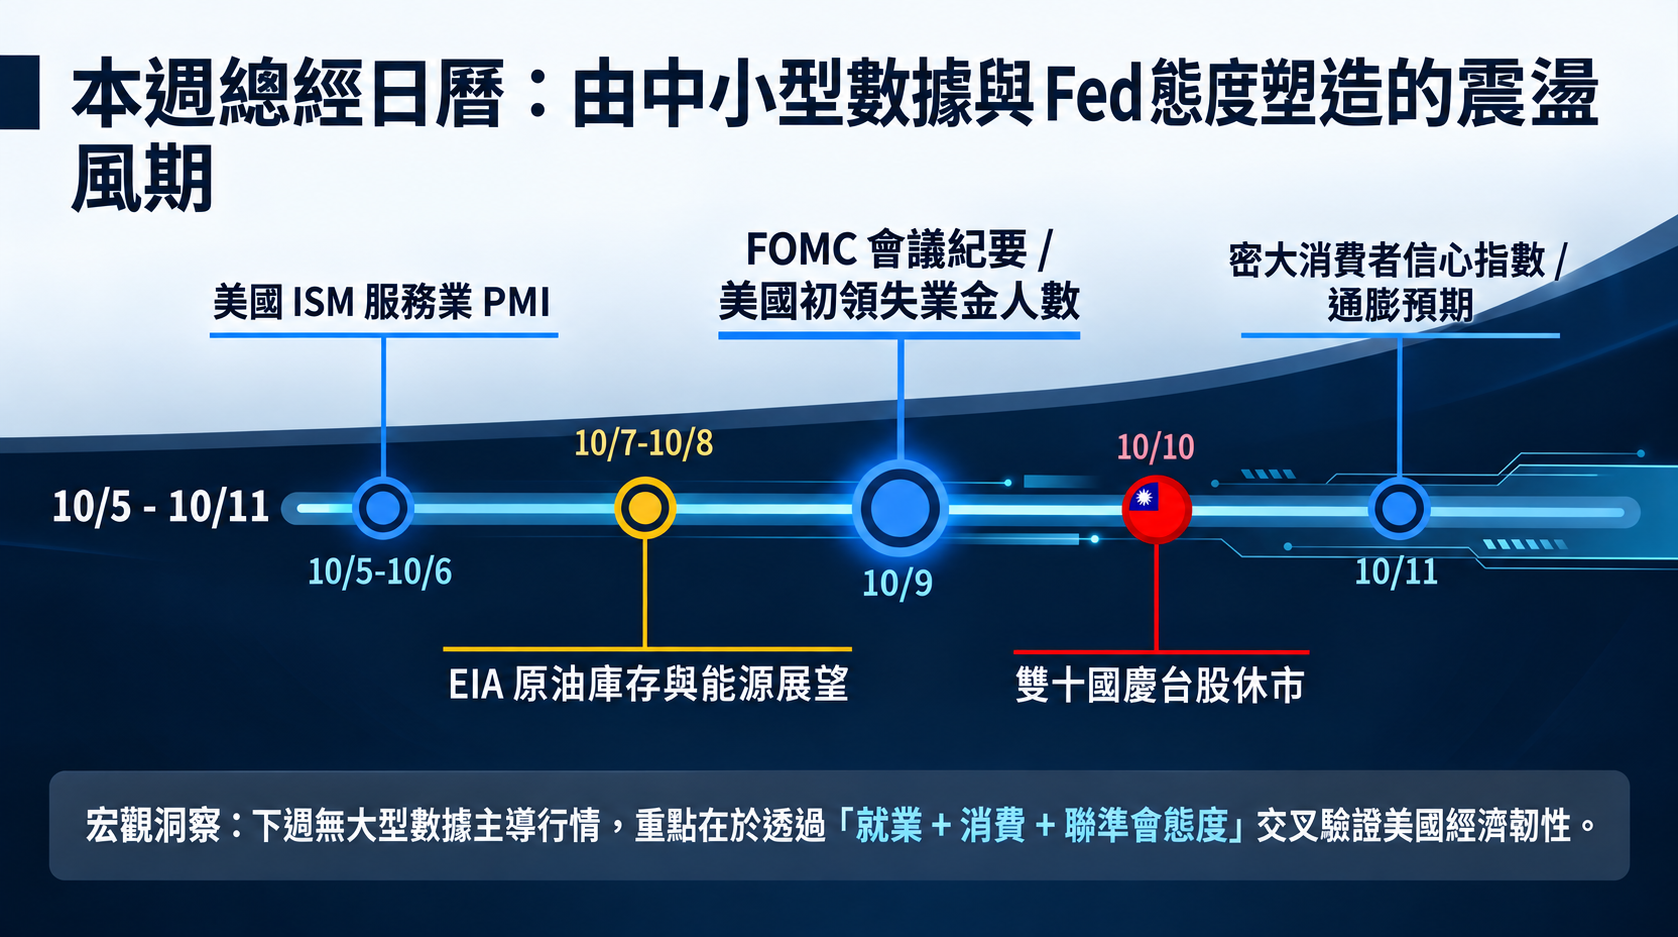
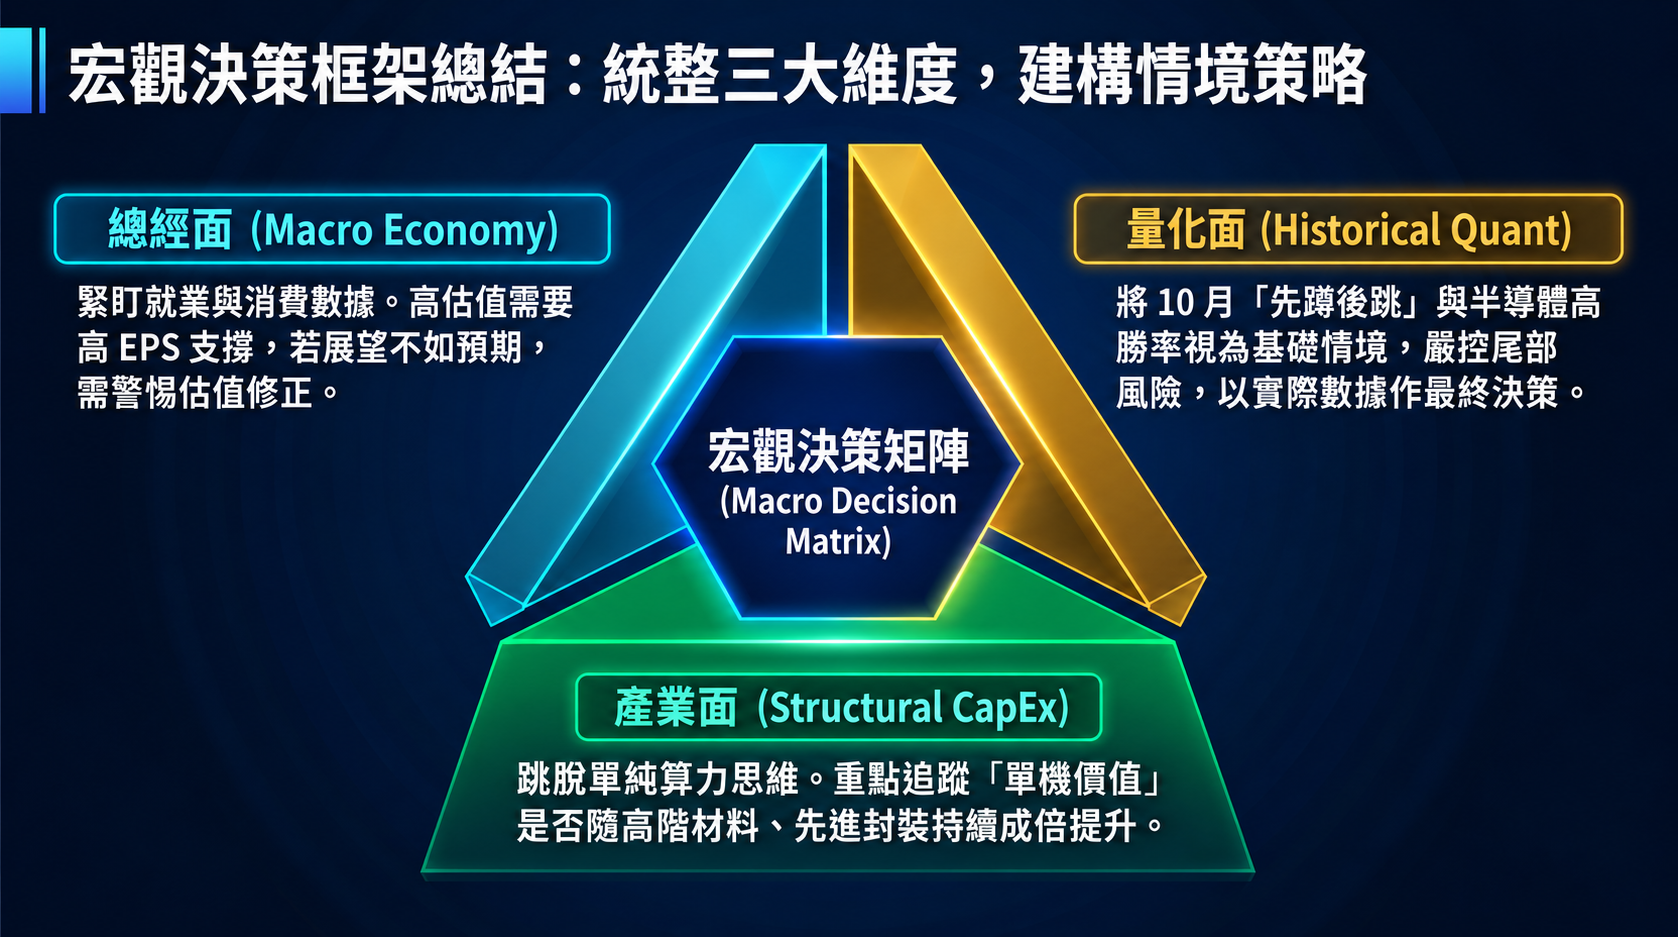
當市場缺乏單一超大型數據主導行情時,應透過小型數據進行「就業+消費+聯準會態度」三向交叉驗證,評估大環境的健康度與景氣韌性:
1. 關鍵宏觀數據對照表
| 指標項目 | 發布時間 | 觀測面向 | 解釋與觀察重點 | 牽動效應與市場影響 |
|---|---|---|---|---|
| ISM 服務業 PMI | 週一 (10/05) | 民間消費 / 內需動能 | 【觀察民間服務業與內需活絡度】美國經濟高度依賴服務業,指標擴張代表民間經濟底氣依然充足。 | 驗證整體經濟是否維繫成長韌性。 |
| EIA 能源展望與原油庫存 | 週三 (10/07) | 原物料 / 物價通膨預期 | 【追蹤石油與能源的供需起伏】能源直接牽動生產與生活成本,油價大幅波動會拉動市場對物價的預估。 | 牽動大眾與市場對通膨預期的變化。 |
| 初領失業金人數 | 週四 (10/08) | 勞動市場冷熱 | 【反映每週新增失業人數】作為每週發布的就業數據,是觀察勞動市場是否降溫最即時的領先指標。 | 評估勞動力市場韌性與就業需求。 |
| FOMC 會議紀要 | 週四 (10/08) | 貨幣政策 / 央行態度 | 【揭露官員對通膨與利率的真實考量】深入檢視央行決策過程與後續利率路徑調整的依據。 | 校正市場對未來降息時程與政策方向的預期。 |
| 密大消費者信心 & 1年期通膨預期 | 週五 (10/09) | 消費意願 / 通膨心理 | 【評估一般大眾消費意願與通膨感受】反映終端消費者的花費意願,以及大眾預估未來一年的物價漲幅。 | 檢視終端消費動能與民間通膨心理效應。 |
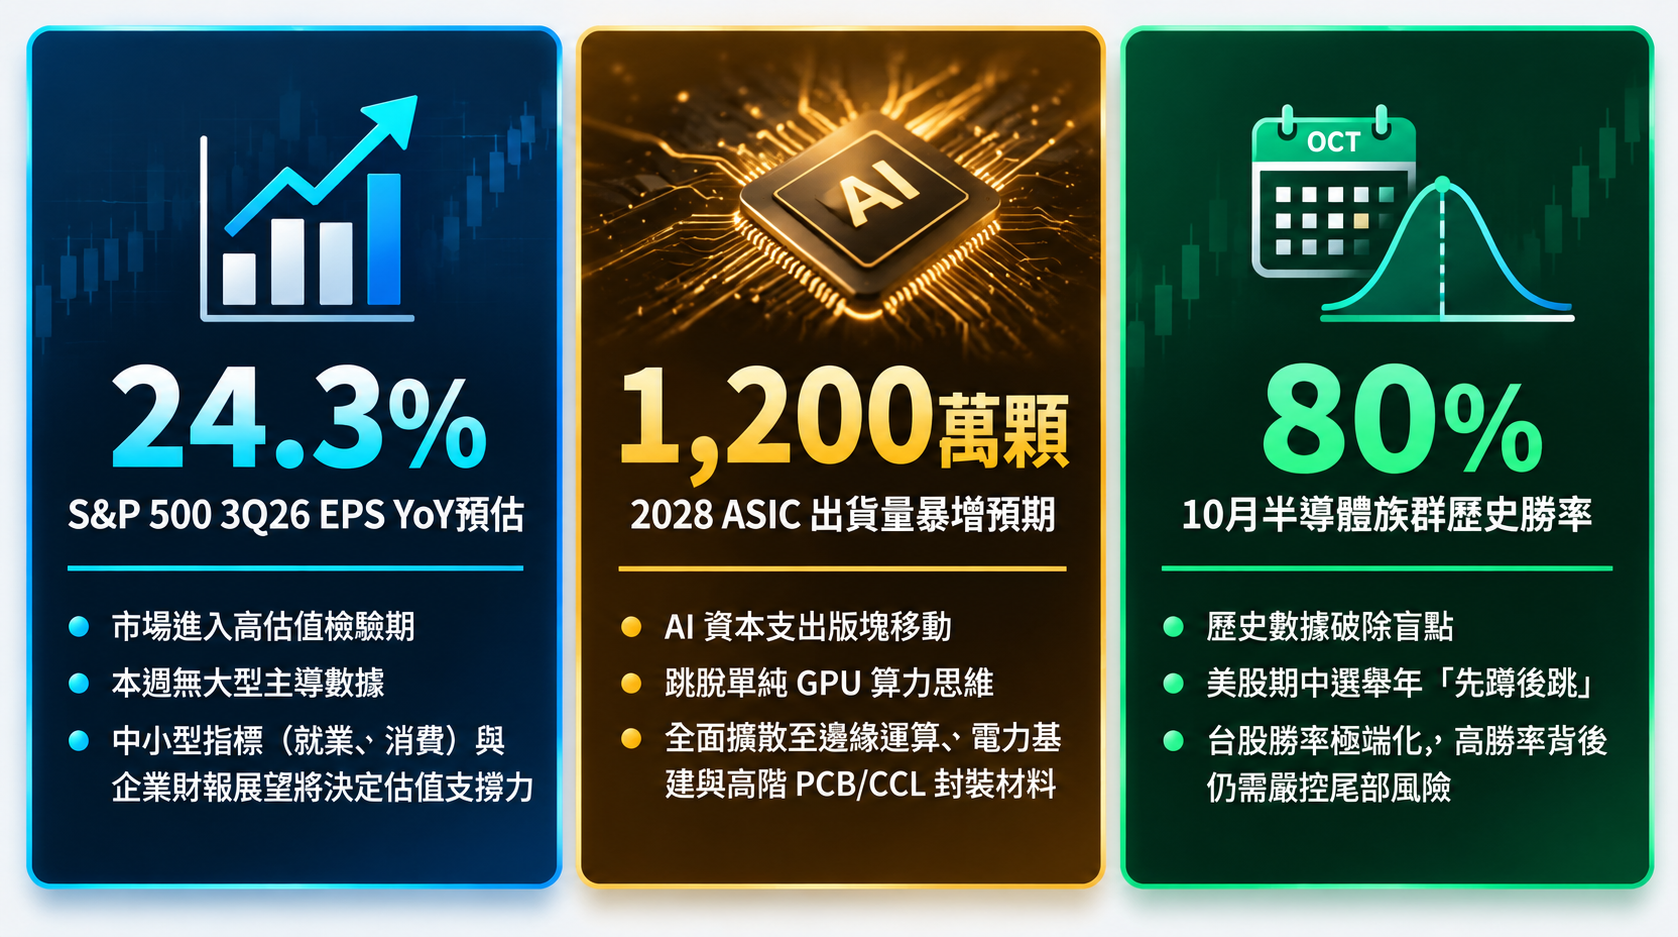
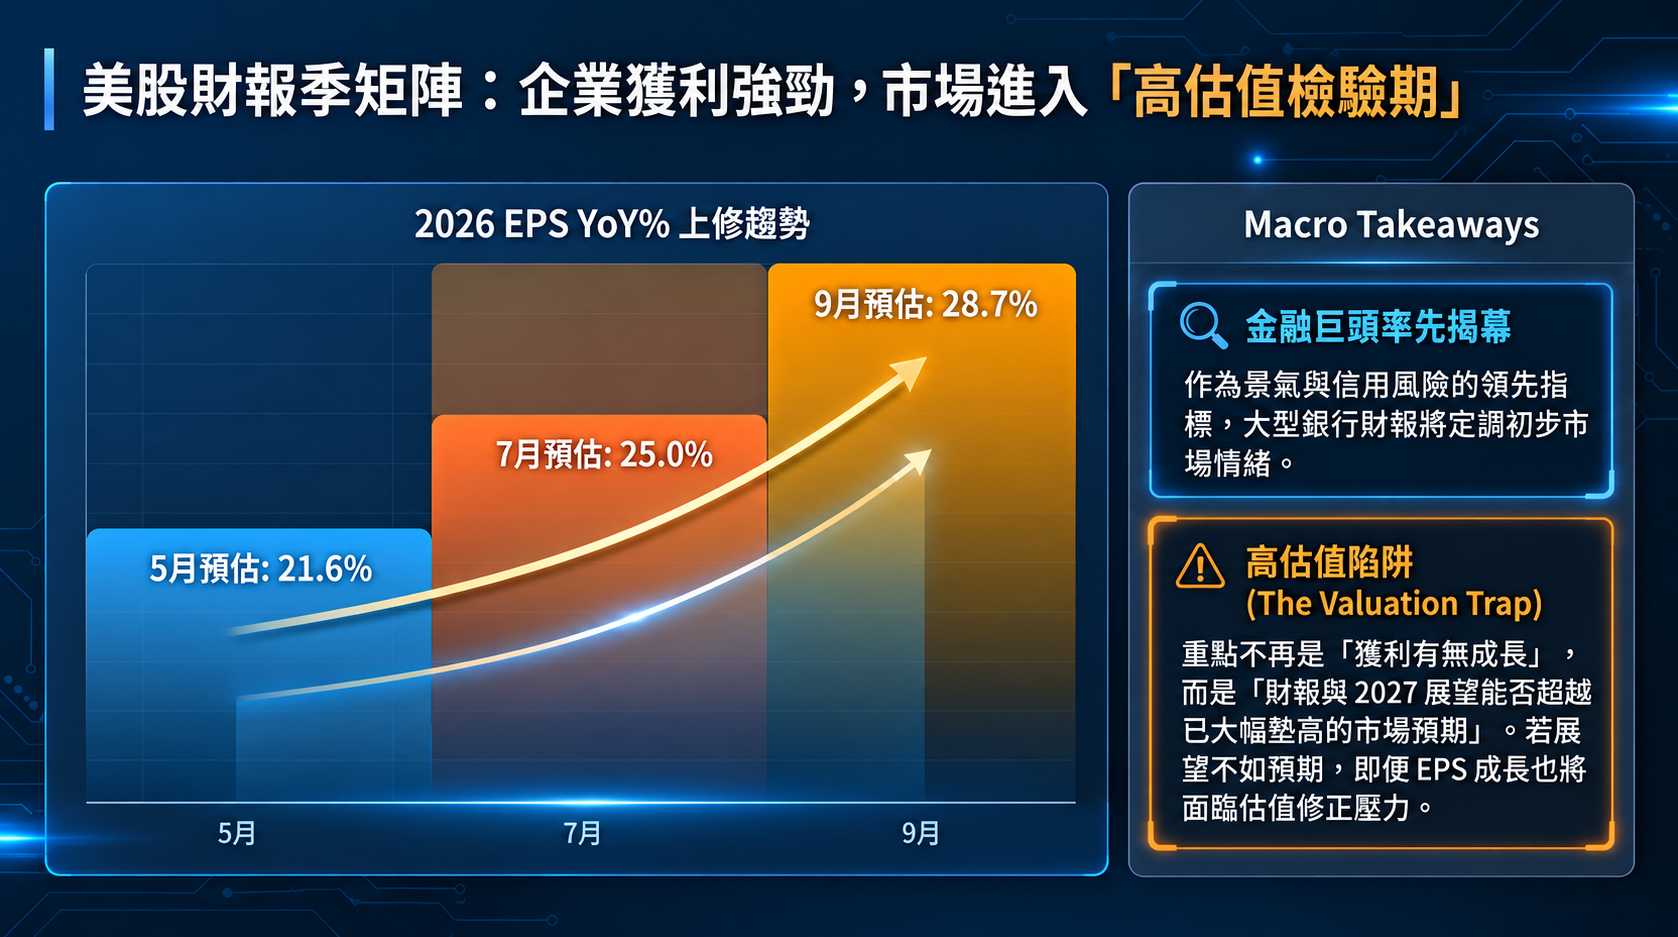
| 大型金融股財報與 S&P 500 EPS | 10/13 起登場 | 企業獲利與估值檢驗 | 【檢驗企業獲利能否支撐當前估值】S&P 500 第三季 EPS 預估年增約 24.3%,由大型金融股率先公布,檢驗市場高預期。 | 觀察整體景氣、信用風險與資本市場活動。 |
2. 六大總經指標深度拆解
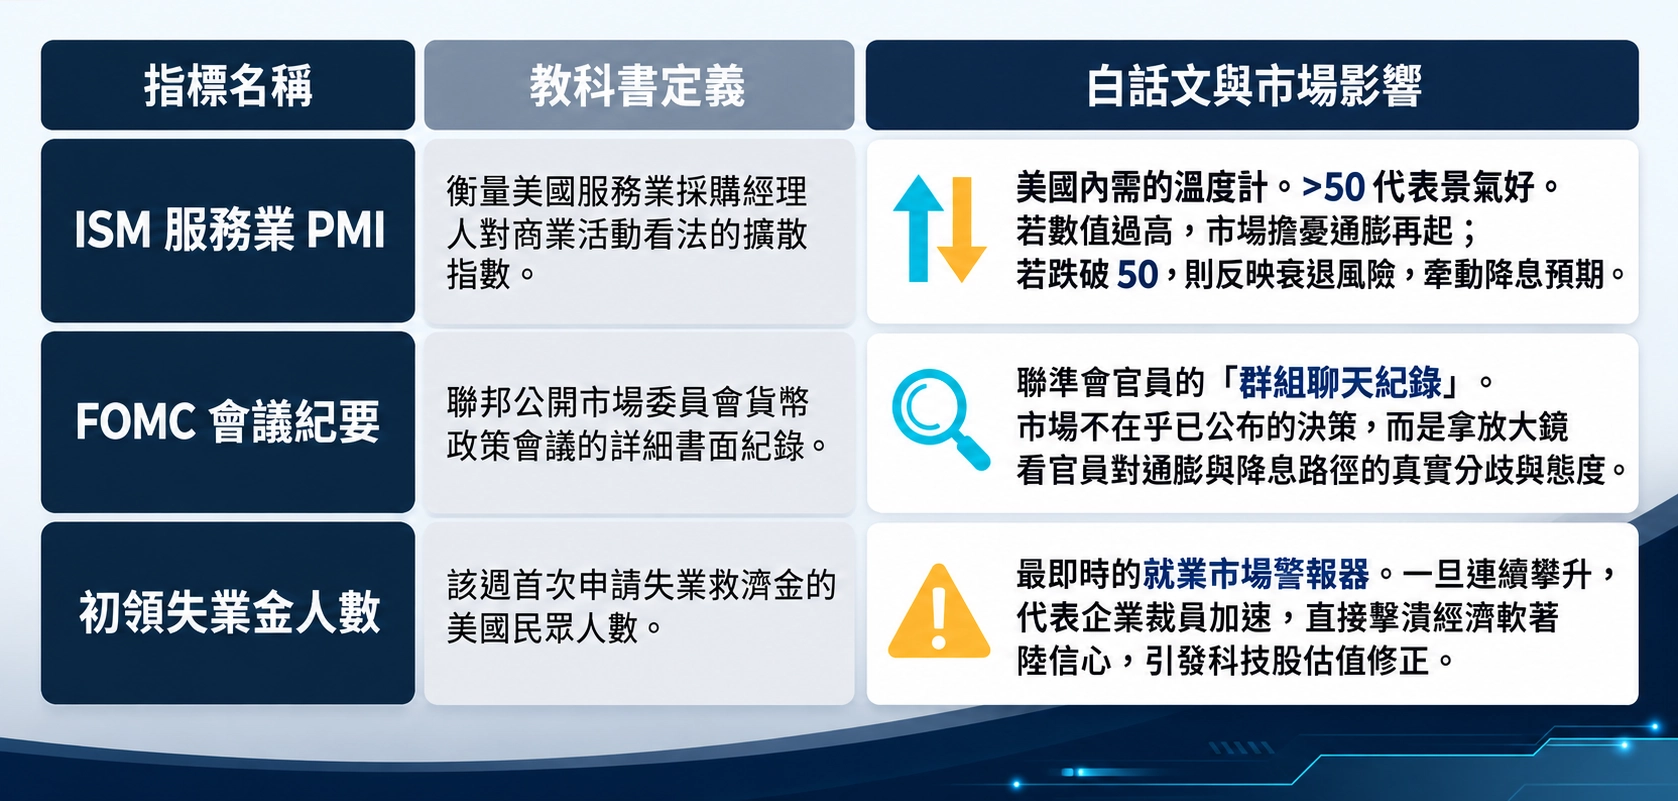
- 1. ISM 服務業 PMI
美國有超過七成的經濟活動靠服務業與內需消費支撐。只要服務業指數維持在擴張區間(50 以上),就代表民間經濟底氣依然充足,不會輕易陷入衰退。 - 2. EIA 能源展望與原油庫存
油價是萬物皆漲的源頭之一,直接影響油錢與運輸成本。當原油庫存出現異常變化導致油價飆漲時,市場就會開始擔心物價再次失控,從而影響降息機率。 - 3. 初領失業金人數
這是每週最快公佈的就業數據。數字如果太高,代表企業開始裁員、景氣轉冷;數字如果太低,代表勞工市場太緊繃,央行可能不敢太快放鬆貨幣政策。 - 4. FOMC 會議紀要
紀錄了聯準會決策官員在閉門會議中對經濟與利率的真實看法。透過這份報告,市場可以讀懂央行到底是更怕通膨復燃,還是更怕經濟衰退。 - 5. 密大消費者信心與 1 年期通膨預期
問老百姓「你對未來有信心嗎?」以及「你覺得明年東西會漲多少?」。當民眾預期物價會漲,就可能提早消費或要求加薪,從而形成實質的通膨壓力。 - 6. 大型金融股財報與 S&P 500 EPS
股價漲高了,就需要企業實際的獲利數字來支撐。金融股作為財報季的先鋒,能最快反映市場上的貸款放款、違約風險與民間消費借貸狀況。
3. 雙向情境決策腳本
| 數據情境 | 美債殖利率 (Yields) | 美元指數 (DXY) | 降息預期與市場情緒 | 營運對策 |
|---|---|---|---|---|
| 就業/消費強於預期 | 上升 ⬆️ | 強勢 ⬆️ | 降息延後,高估值資產承受估值修整壓力 | 控制曝險部位,關注防禦型資產與實際獲利支撐力 |
| 就業/消費低於預期 | 下降 ⬇️ | 弱勢 ⬇️ | 降息預期升溫,但需防範景氣放緩疑慮 | 留意經濟軟著陸與硬著陸訊號的轉換 |
| 通膨預期升溫 | 上升 ⬆️ | 強勢 ⬆️ | 央行鷹派態度增強,資金成本上升 | 提高風險係數,收緊單次交易風險額度 |
🔬 三、展會主題與產業規格升級主線
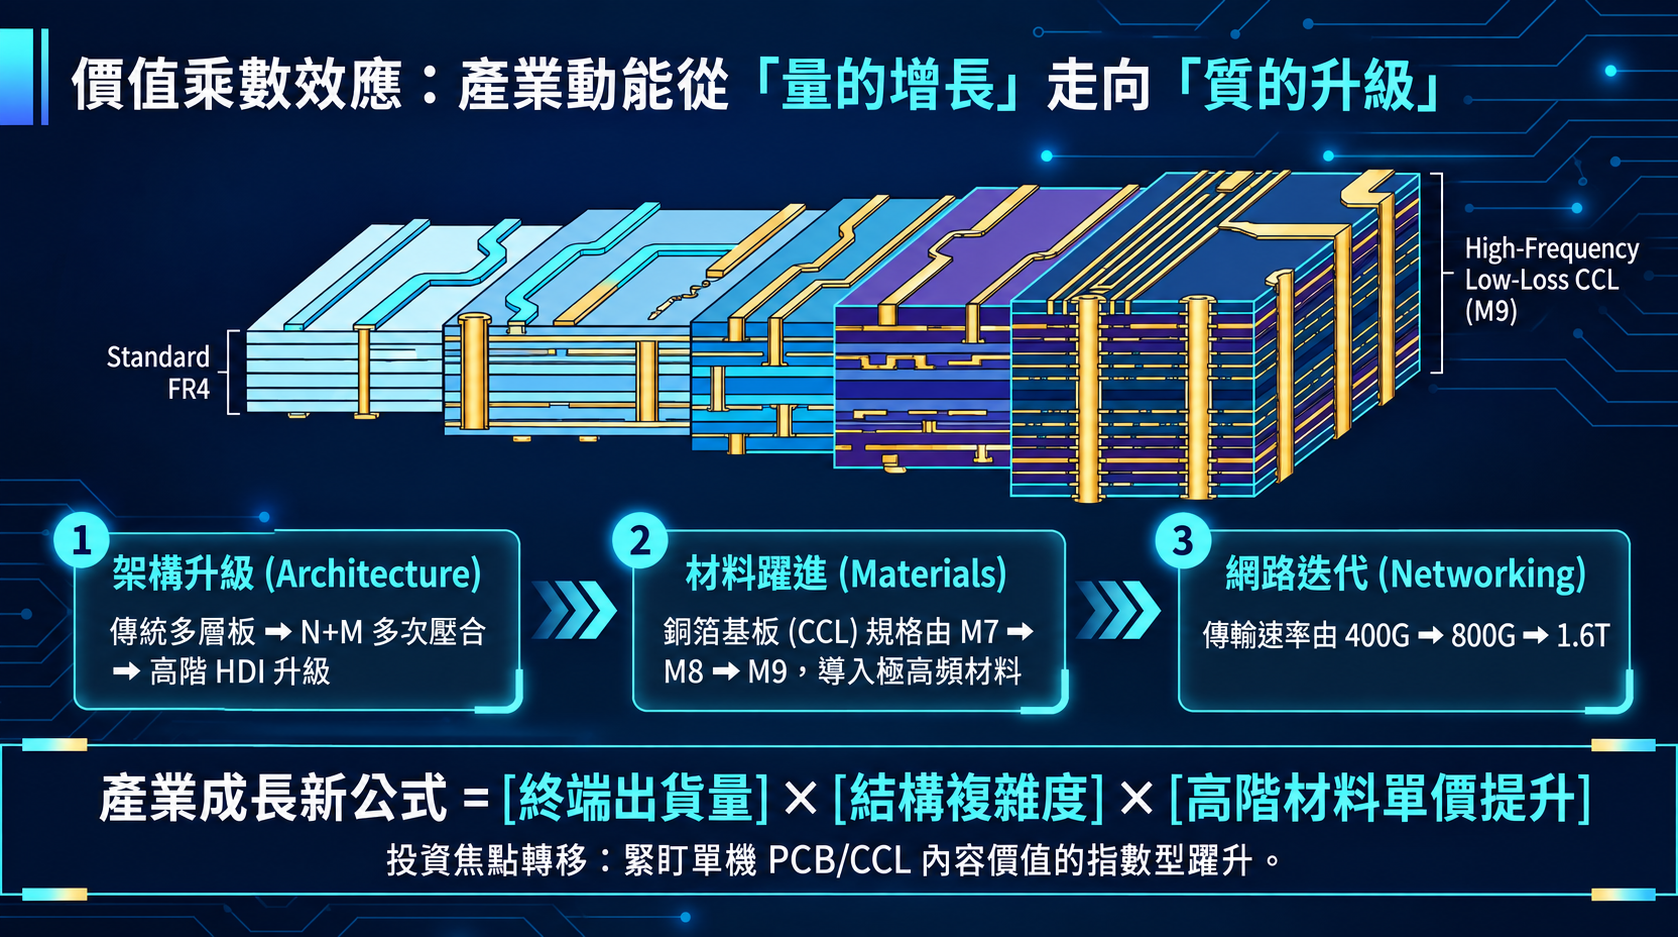
- 三大科技展登場(10/20–10/22):TAITRONICS、AIoT Taiwan 與 TPCA Show 聚焦「Edge AI × 資料中心電源 × PCB/CCL 規格升級」。
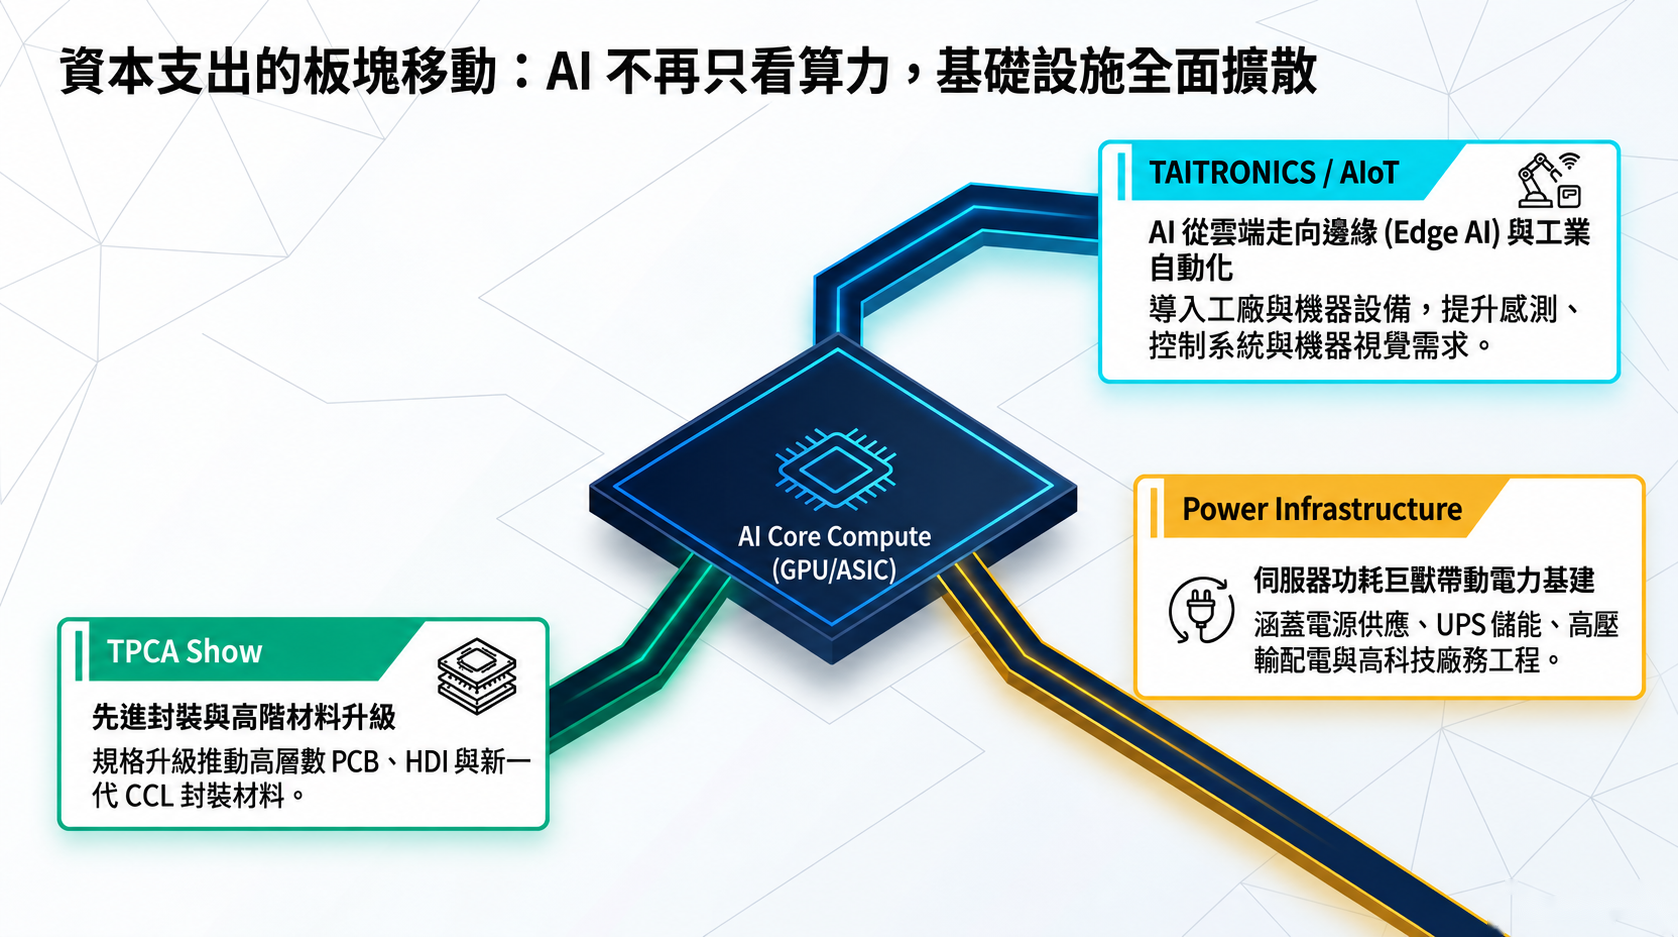
- AI 資本支出擴散:AI 需求已不限於 GPU 算力,而是逐步延伸至資料中心電力基礎建設、配電、儲能與高階 PCB/CCL 材料。
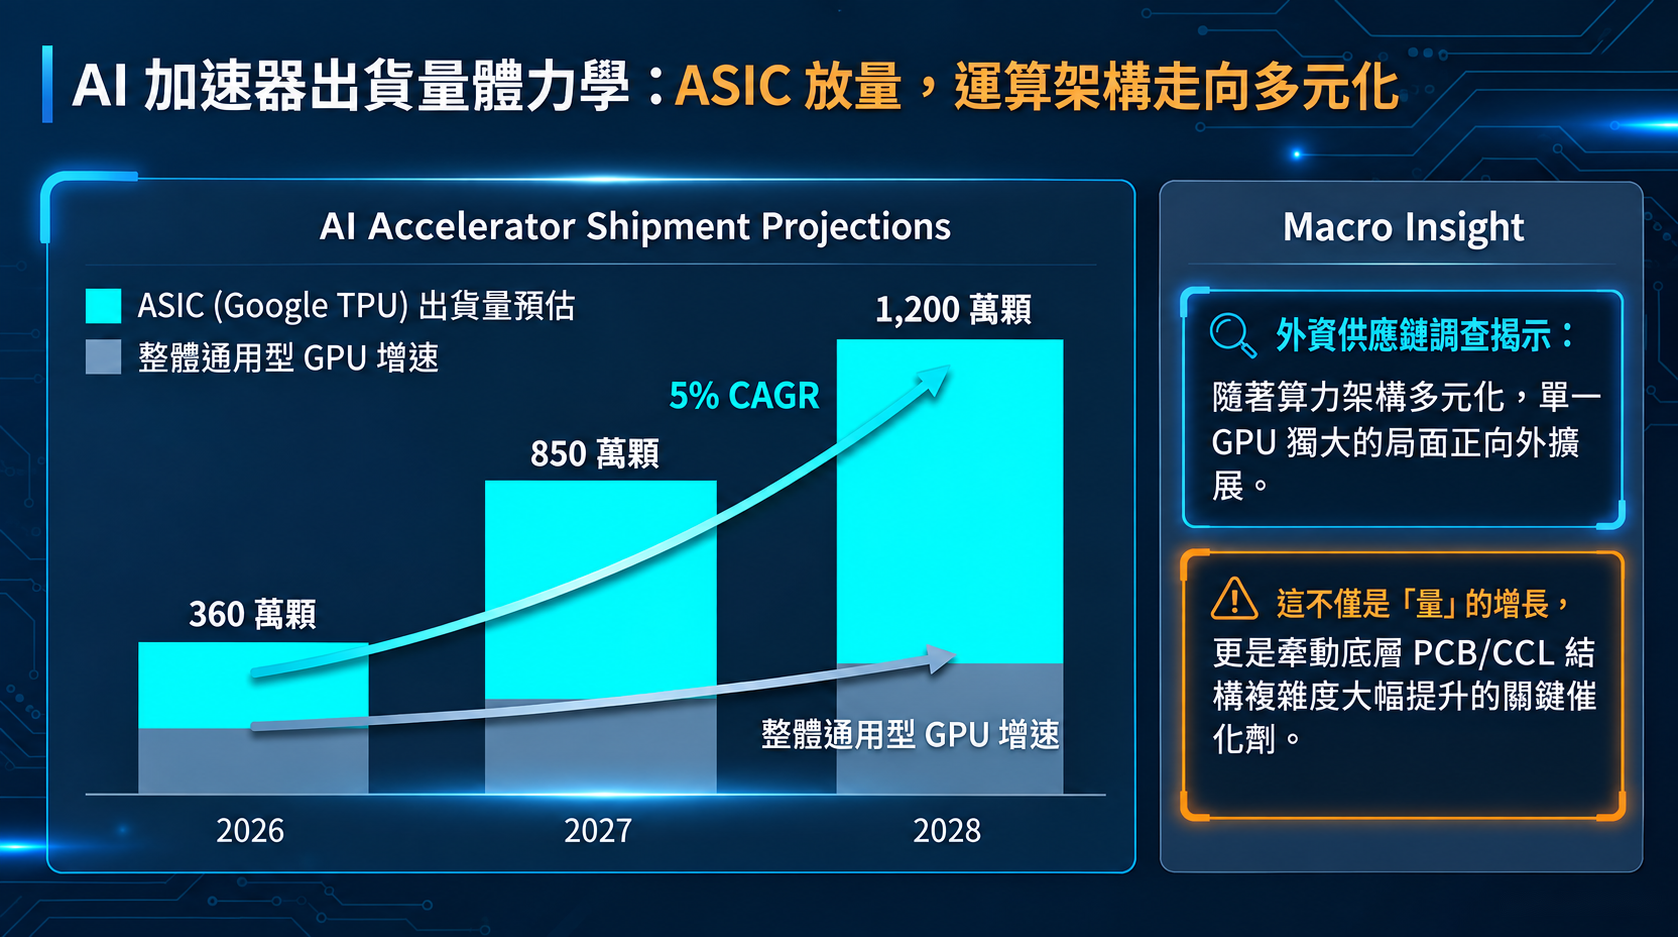
- 硬體規格大幅升級:
- 高速交換器從 800G 升級至 1.6T,PCB 板層數由 26~28 層大幅提升至 44~50 層,推升單板價值(ASP)至 3,000–4,000 美元。
- CCL 材料規格由 M7 升級至 M8/M9,雲端業者(CSP)透過長約(LTA)與預付款鎖定產能。
🗓️ 四、量化歷史統計與尾端風險管理
⚠️ 尾端風險提示(勝率≠平均報酬):歷史勝率僅代表上漲發生的次數頻率,無法保證單次獲利幅度。長週期統計顯示少數極端修正年份會拉低整體平均報酬,因此必須設定明確的風險停損機制。
1. 美國股市季節性與中期選舉年效應
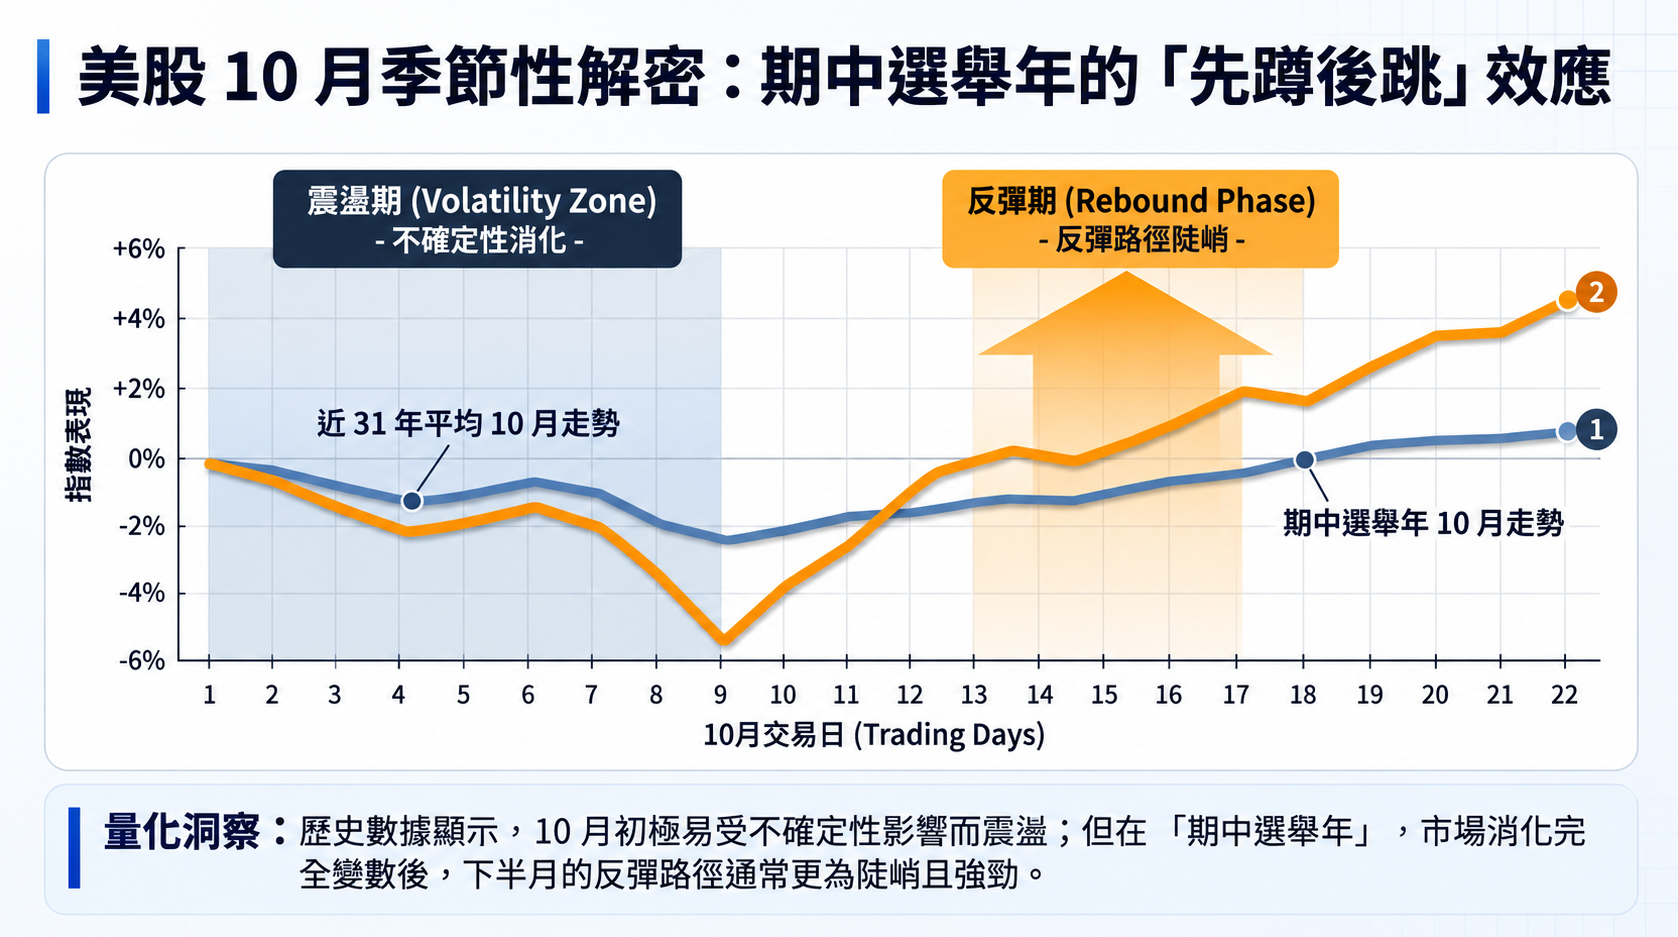
- 月初整理,月中轉強:近 31 年(1995–2025)歷史數據顯示,10 月月初容易震盪整理,約第 8~10 個交易日後資金逐漸轉強。
- 中期選舉年歷史經驗:在中期選舉年份(1950–2022),主要指數約第 5~8 個交易日開始加速,月底累積表現展現統計上的機率優勢。
2. 長期歷史統計與尾端風險
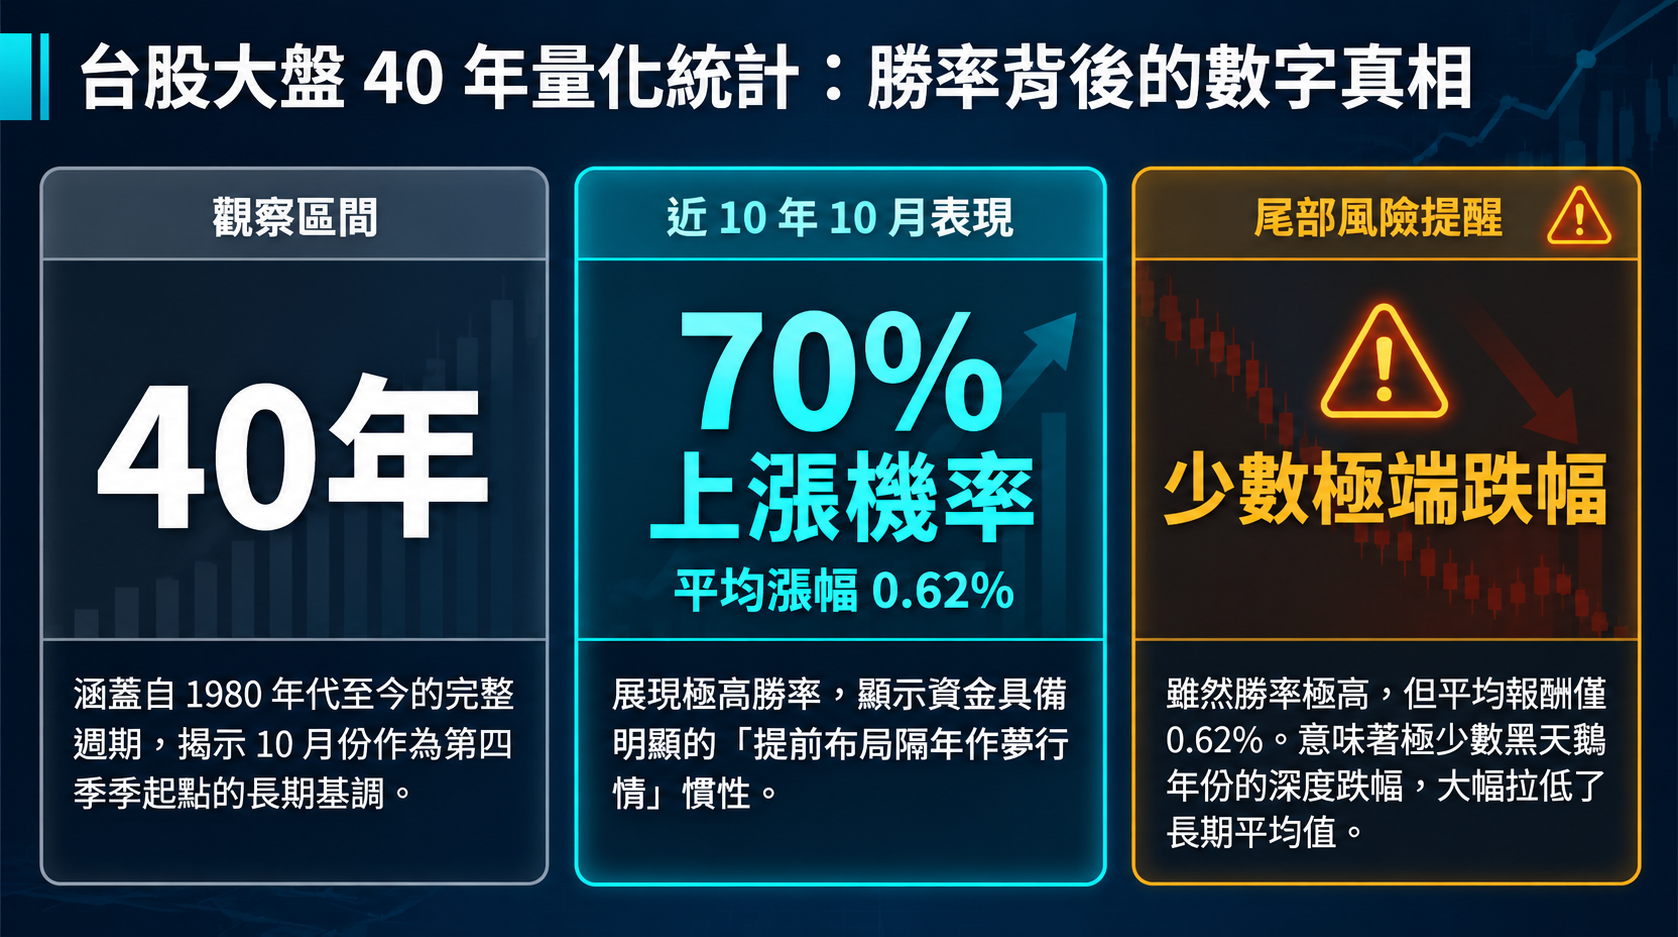
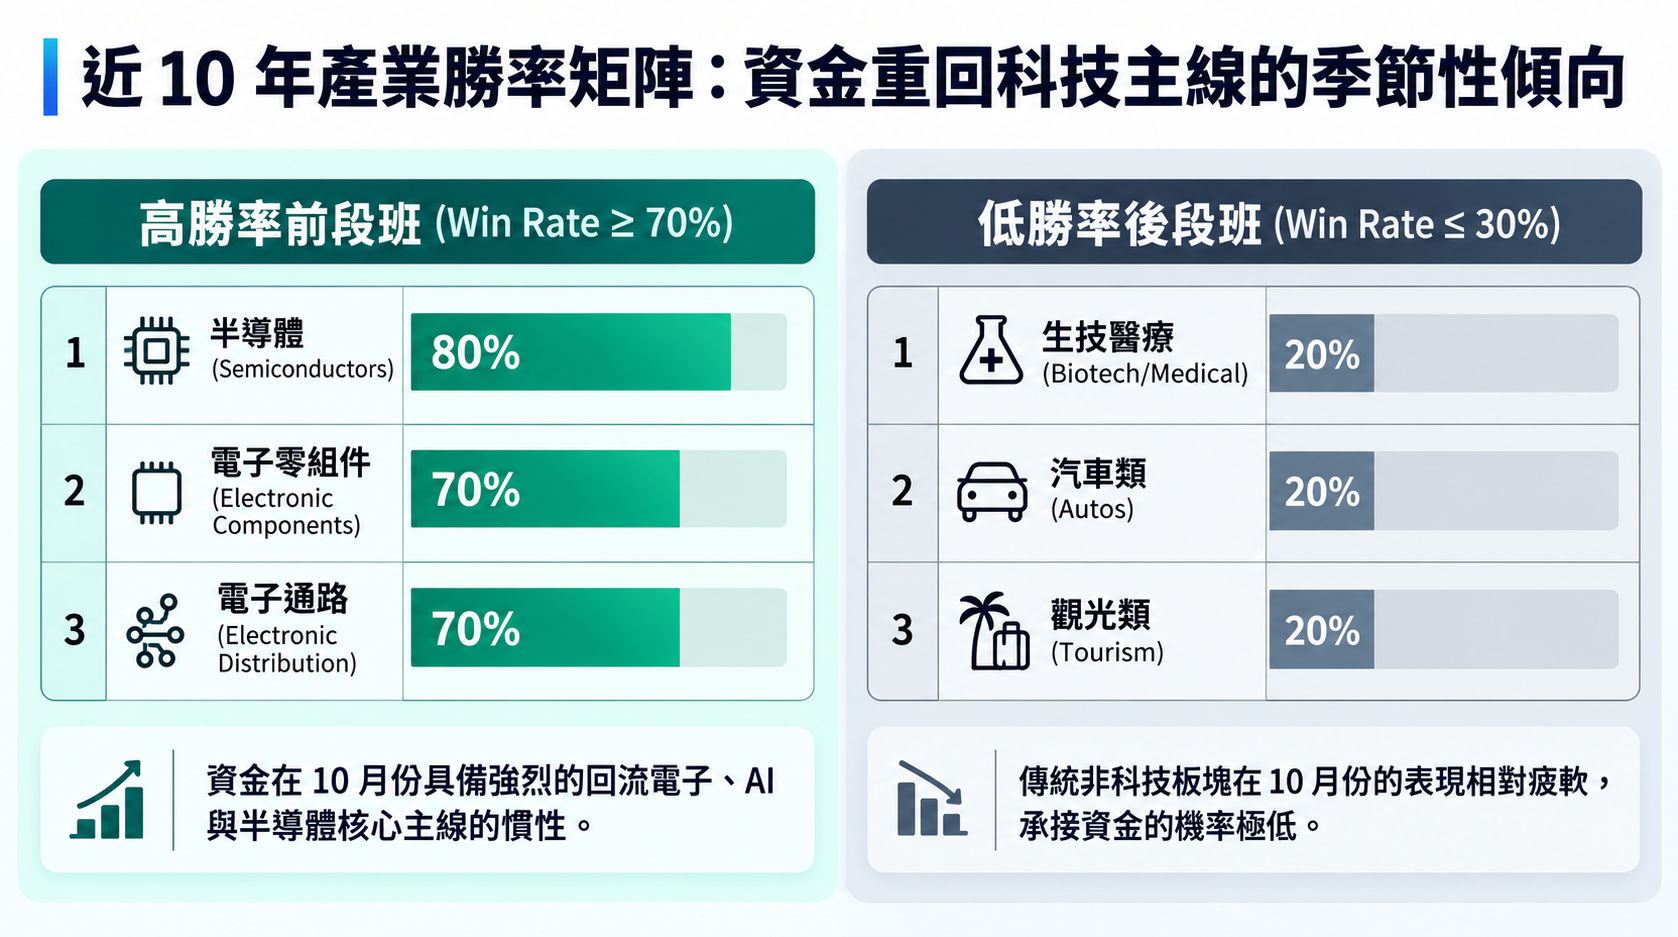
- 勝率 vs 平均報酬率:近 10 年 10 月勝率約 70%(科技族群達 80%);但拉長至 40 年統計時,勝率約 60%,平均報酬率卻為 -1.28%。
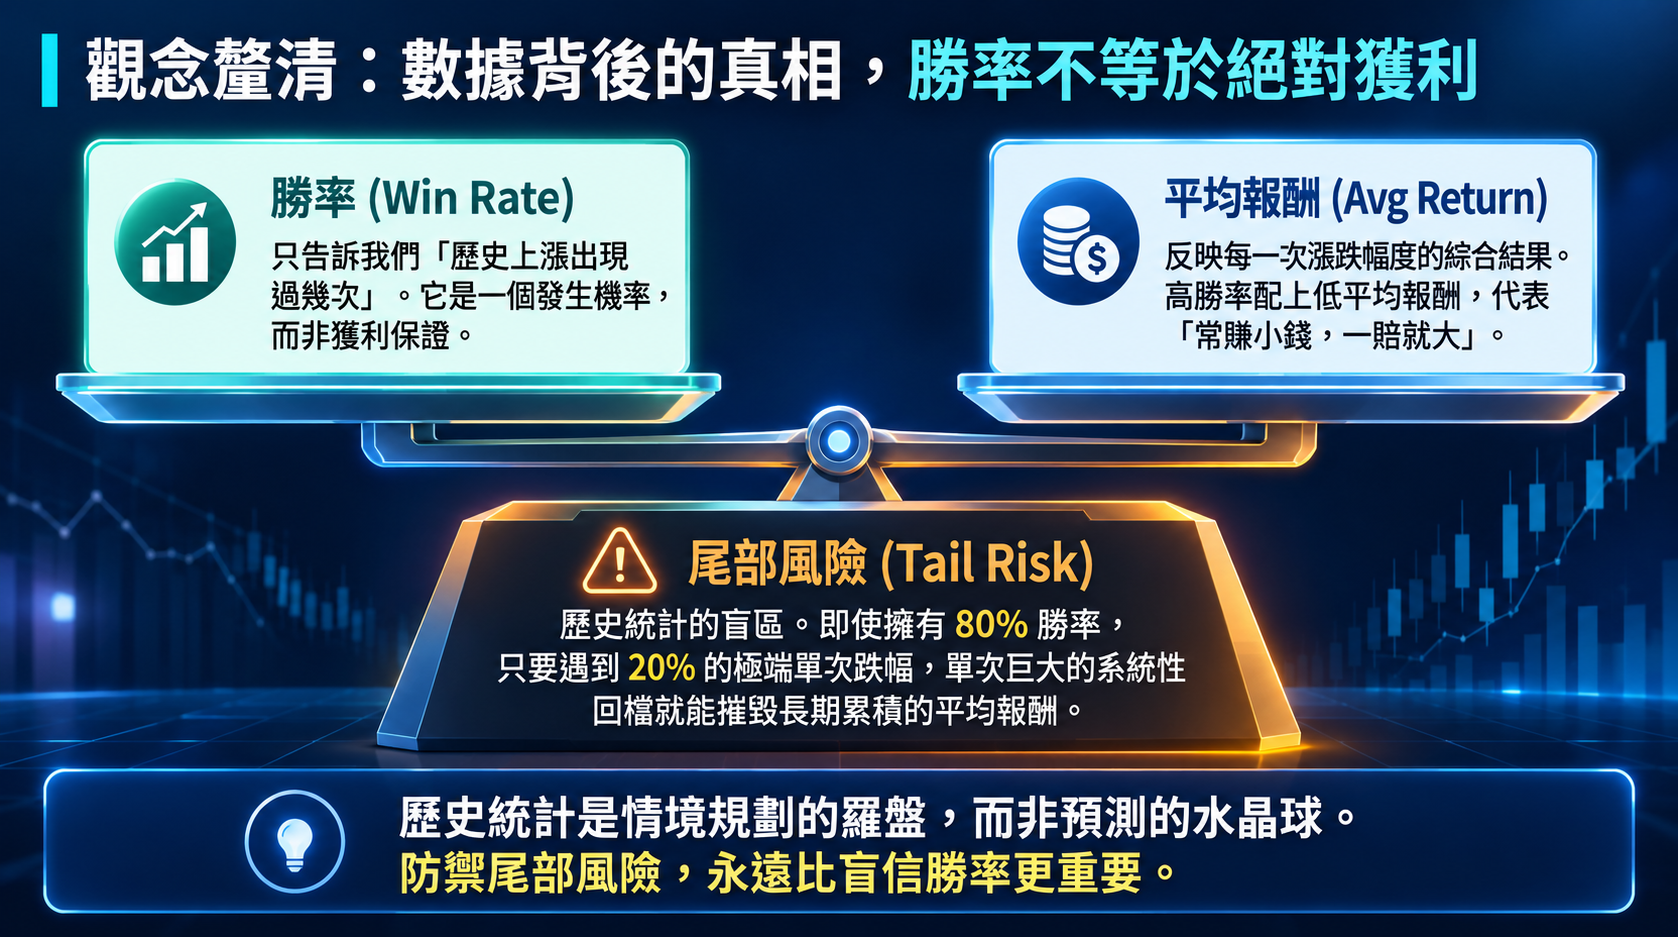
- 防範尾端風險:勝率代表上漲次數,平均報酬反映漲跌幅度;少數大幅回檔的極端年份會大幅拉低長期平均,因此必須嚴格執行風險控管。
🧠 大嬸碎碎念
大家常常跑來問大嬸:「這週既沒有非農又沒有 PCE,市場靜悄悄的,我是不是可以放膽衝一波,還是乾脆睡覺去?」
沒大數據不代表沒風險,反而代表市場在『暗著來』!
如果把交易當成「開一家店」來經營。你想想看,開鹹酥雞攤的,有可能每天客人爆滿嗎?遇到淡季或下雨天,聰明的老闆會做什麼?是備一堆會壞掉的食材去賭今天有客人,還是利用這段時間盤點庫存、精算成本、把店面理清?交易也是完全一樣的道理!
缺乏單一巨型數據的時候,市場的心思最難猜,這時候就要學會「交叉驗證」:看 ISM 服務業知道大家還花不花錢,看初領失業金知道大家有沒有飯吃,再偷看 FOMC 紀要聽央行官員背後的真心話。
大嬸最後要提醒你那段拉長 40 年的歷史數據:10 月勝率有六七成,但平均報酬率居然是負的 -1.28%!這代表什麼?代表 10 次裡面有 7 次小賺,但只要遇到一次「極端大崩盤(尾端風險)」,就能把你前幾次賺的全部吐回去,還倒貼!
所以啊,千萬別以為勝率高就可以開槓桿衝進去。把每一筆交易的成本與停損控管好,只要你沒被市場一拳痛毆出場,留得青山在,後面有的是機會!
別去猜行情,做好資產防護,這才是能在這座「集體精神病院」裡活得久、賺得穩的終極心法!一起加油啦!
警語:
以上內容僅供資訊分享,不構成任何投資建議、邀約或保證。投資一定有風險,請依自身狀況審慎評估。
我是陪你成長的大嬸,陪伴你實現財務獨立。
透過系統化的理財、累積資產與策略優化,協助你建立穩健的財務基礎,
走向更自由的人生選擇。